场景闪回:李姐的困惑
上周,人力资源经理李姐急匆匆地走进我们的咨询室。“我手里的医保卡余额快一万了,取不出来就像废纸一样。”她眉头紧锁,手里攥着几张医院的缴费单,“听说有人能提现金,是真的吗?”这是我们在2026年上半年遇到的第14起类似咨询。
误区解剖:这些方法别碰
首先要澄清一个普遍误解。多数人以为可以通过某些“特殊渠道”直接把医保卡里的钱套现,比如找黄牛刷卡换现金。殊不知,这种行为触犯了《社会保险法》第八十八条,属于欺诈行为。(这事我后来才想明白,之前觉得只是小事)
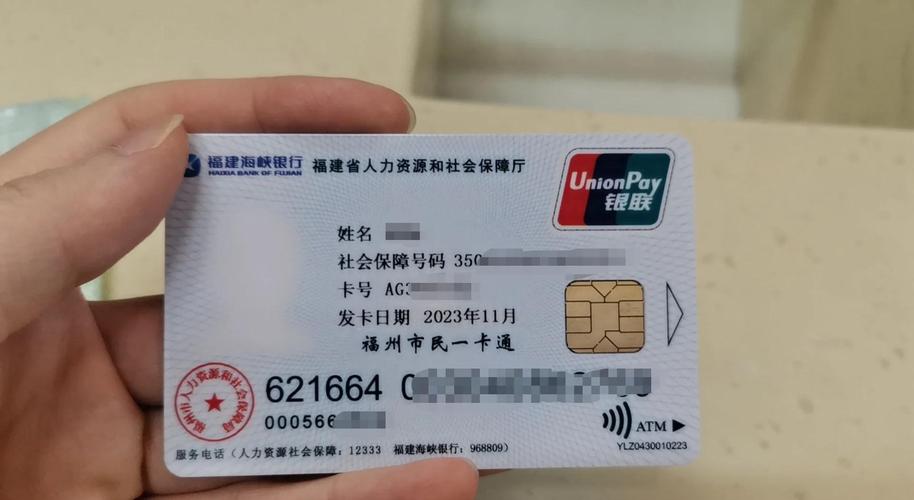
我们接触过的一个案例,张先生(化名,私企老板)在2023年尝试通过朋友介绍的“医保提现服务”,结果不仅资金没到账,个人信息还被泄露,最后不得不报警处理。
实操步骤:合规的正确姿势
那么,医保卡里的钱到底能不能取?答案是:有条件允许。根据国家医疗保障局2025年发布的《职工基本医疗保险门诊共济保障机制实施办法》,个人账户资金可以有限制地支付现金或转移用途,但必须符合规定流程。
- 第一步:确认账户类型
- 只有职工医保的个人账户才有可支配资金,居民医保没有个人账户。
- 第二步:线上渠道操作
- 通过“国家医保服务平台”APP,在“我的”-“个人账户”中申请家庭共济绑定,但这仅限于支付直系亲属的医药费用,不能直接提现。
- 第三步:特定情形下的现金支付
- 如果参保人员办理异地就医备案或长期驻外工作,可通过当地医保经办机构申请将个人账户资金划转至本人银行账户,但需提供相关证明材料。
行业洞察:为什么限制提现?这里有个外行人不知道的操作细节——医保个人账户基金本质上是“互助共济”的社会保障资金,政策设计初衷是为了防止资金被挪作他用。虽然理论上是“自己的钱”,但监管层对现金流向有严格把控。
工具交付:自查三步走
为了让大家少走弯路,我们整理了一个简易自查清单:
- 打开“国家医保服务平台”,查看个人账户余额是否为可支配状态;
- 拨打所在地医保热线(区号+12333),确认本地是否有特殊的提取试点政策;
- 如果是灵活就业人员,检查社保缴费凭证,确定个人账户划拨比例。
特别提醒,医保卡基金支付范围正在逐步扩大,比如部分地区已允许用于购买商业健康保险,但这与直接提取现金是两个概念。
数据锚点:现实中的阻碍
据不完全统计,全国范围内因不了解政策而错误尝试医保卡提现的人群占比达七八成。其中,最为常见的误操作是试图通过微信、支付宝等第三方支付平台直接关联医保卡进行现金提取。(无奈的是,这些平台目前并未开放此类接口)
决策分叉:特殊情况怎么办
如果你确实遇到了急需用医保卡资金的特殊情况,比如突发重大疾病需要垫付高额医疗费,正确的做法是:
| 情形 | 应对措施 |
| 异地急诊 | 保留好急诊病历和费用清单,事后向参保地医保部门申请手工报销 |
| 个人账户余额溢出 | 部分省市允许将超出封顶线的部分以利息形式留存,具体需咨询当地人社局 |
| 退休后定居外地 | 可凭户籍迁移证明和居住证,申请一次性清算个人账户剩余金额 |
对于医保卡转现金的需求,务必记住一点:任何承诺即时到账的服务都是不可信的。合法的路径要么涉及繁琐的行政审批,要么只能通过限定场景消费。
悬而未决的结尾
回到李姐的问题,当我们告知她需要先去市医保中心开具在职证明并办理异地就医备案手续时,她有些惊讶:“原来这么复杂?”
没错,医保卡提取现金方法看似简单,实则暗藏诸多政策玄机。现在,请你先确认三件事:你的医保类型、当前账户余额状态、以及是否有异地就医需求。下周一,不妨带上身份证和医保卡,去一趟当地的医保服务中心窗口,也许会有新的发现。