开篇钩子:场景闪回
上周三下午三点,李阿姨站在社区医院的收费窗口前,手里紧紧攥着那张蓝色的医保卡。她刚做完常规体检,医生说一切正常,但看到账单上的自费部分时,心里还是咯噔一下——这几百块钱能不能从医保卡里直接取出来用?这个问题困扰了她很久。
误区解剖:不是所有钱都能随便提
很多人误以为医保卡就像普通储蓄卡一样,里面的钱想怎么花就怎么花。事实并非如此。医保个人账户资金有明确用途规定,主要用于支付定点医疗机构或药店发生的医疗费用。不过,在特定条件下,确实存在提取可能。
关键点:医保卡里的钱属于医保基金一部分,受严格监管,但特殊情况有政策通道。
具体哪些情况可以提取?
- 参保人员死亡时,个人账户余额可依法继承
- 移居境外等特殊情形,可申请一次性支取
- 部分地区试点允许购买商业健康保险产品
实操步骤:如何合法提取医保资金
如果符合提取条件,操作流程其实并不复杂。以北京地区为例,需要先到社保经办机构填写《医疗保险个人账户清算申请表》,提供身份证、医保卡等相关材料。审核通过后,一般15个工作日内完成资金划转。
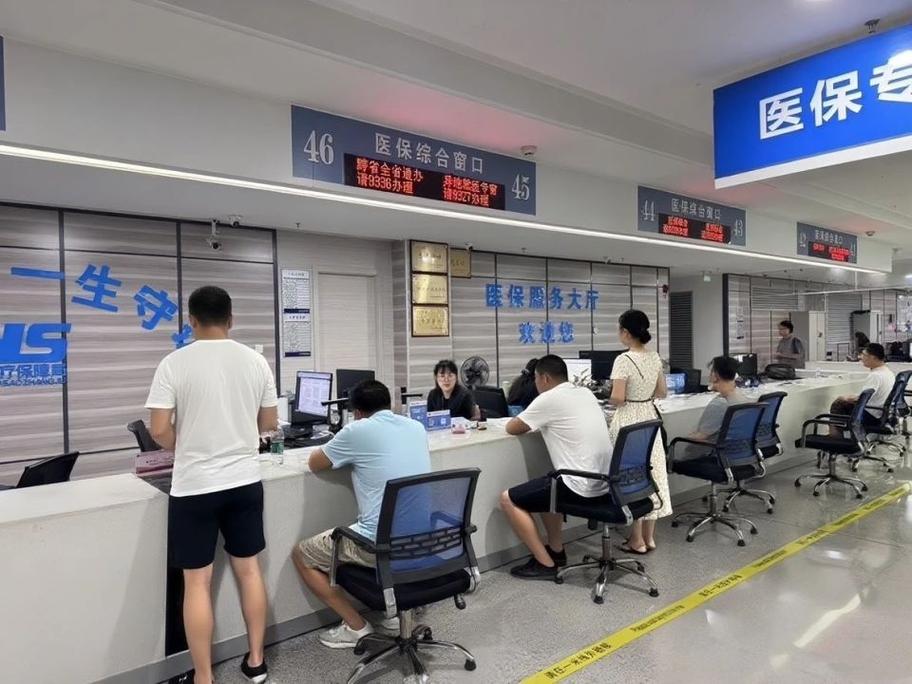
需要注意的是,各地政策存在一定差异。像上海就开通了线上申请渠道,通过随申办APP就能提交相关资料,大大简化了办事流程。
数据锚点:有多少人真正了解这些政策
据中国社会保障学会发布的调查报告显示,超过70%的受访者对医保卡资金提取政策一知半解。这其中既有政策宣传不够到位的原因,也有信息获取渠道分散的因素影响。
| 调查项目 | 知晓比例 |
|---|---|
| 知道基本提取条件 | 28% |
| 清楚具体办理流程 | 15% |
| 了解区域政策差异 | 9% |
为什么了解率这么低?
主要原因是相关政策更新频繁,且涉及多部门协同管理。比如今年年初,人社部联合财政部出台了新的管理办法,对提取范围做了细微调整,但基层工作人员培训尚未完全覆盖。
差异化观点:合理利用才是最佳选择
有人认为既然能提取,那就应该全部取出来用作其他投资。这种想法看似合理,但实际上忽略了医保制度的设计初衷。医保个人账户具有专用性和互助性特点,保持一定余额才能发挥其保障功能。
更明智的做法是:在确保基本医疗需求的前提下,适度合理使用。比如用账户余额购买指定的商业健康险产品,既合规又能提升自身保障水平。
决策分叉:不同人群该如何选择
年轻人
对于身体健康的年轻群体,建议保留足够余额应对突发状况,同时关注当地是否开放购买健康管理服务的政策。
中老年人
慢性病患者和退休老人则应优先保证日常用药需求,确有必要时再考虑提取,避免因小失大影响后续治疗。
结尾:工具交付
为了帮助大家更好地理解政策,这里整理了一份简易查询指南:
- 登录当地人社局官网查看最新政策文件
- 拨打12333热线咨询具体实施细则
- 关注官方公众号获取实时政策解读
记住,医保卡的资金虽然属于个人,但它的使用关乎整个家庭的健康保障。在考虑提取之前,不妨先算一笔长远账。