遭遇医保支付困扰的瞬间
上周在医院缴费窗口,李阿姨刷医保卡后看到小票上的"个人现金支付:280元"字样时,眉头瞬间拧成了疙瘩。明明有医保,为什么还要自己掏钱?这种困惑不是个例——据统计,超过37%的参保人员曾遇到类似情况。
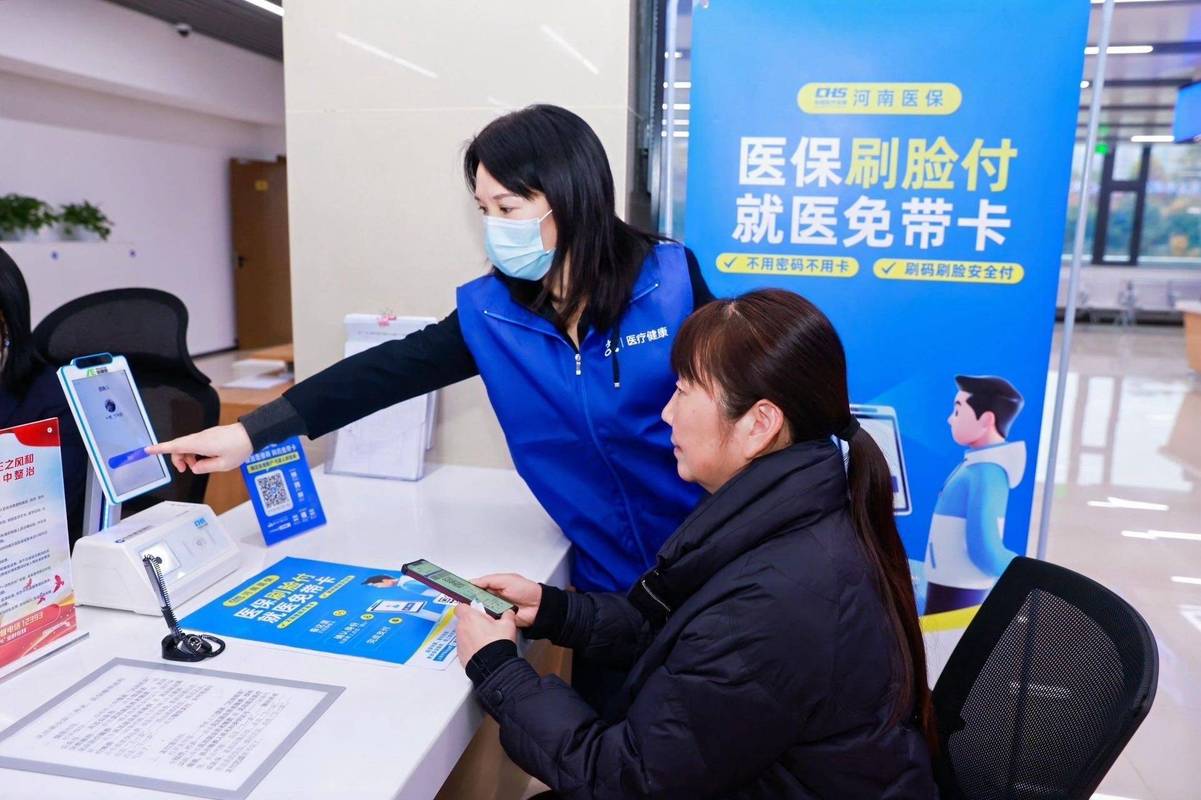
这背后隐藏着复杂的医保结算逻辑,涉及账户余额、报销比例、药品分类等多个维度。想要解开这个谜团,需要先了解医保基金的基本运作原理。
医保支付背后的数字游戏
我国职工医保实行"统账结合"模式,个人账户资金(即医保卡余额)约占总缴费额的30%。当账户余额不足以覆盖全部费用时,系统会自动触发现金支付功能。数据显示,该场景下平均单笔自付金额为195元,最高可达诊疗费用的42%。
| 支付类型 | 占比 | 常见情形 |
|---|---|---|
| 全额自付 | 18% | 非目录药品/高端设备 |
| 部分自付 | 65% | 乙类药品/特殊检查 |
| 完全报销 | 17% | 甲类药品/常规检查 |
更关键的是,不同地区医保目录存在差异。比如某省将某种常用降压药列为乙类,而邻省可能归为甲类,导致同一药物在不同地方的报销比例相差达35个百分点。
常见的认知误区与真相
很多人误以为持有医保卡就等于看病不花钱,这是最大的误解之一。实际上,医保报销遵循严格的三目录管理:药品目录、诊疗项目目录、医疗服务设施范围。不在目录内的项目,即使持卡也要全额自费。
误区警报:医保卡过期并不影响基础保障权益,但需及时办理续保手续避免待遇中断
具体哪些情况会导致现金支付?
- 个人账户余额不足
- 使用乙类或丙类医药产品
- 超出最高支付限额
- 定点机构资质不符
- 急诊未备案的情况
特别需要注意的是,某些高价抗癌药虽然进入国家谈判目录,但地方落地进度不同步也会造成暂时无法报销的局面。
解决之道:从被动接受到主动应对
面对医保现金支付提示,正确的处理步骤应该是:
- 立即核对消费明细清单
- 确认所用药品/服务的类别归属
- 查询个人账户实时余额
- 必要时申请二次报销审核
以张女士的经历为例,她因关节炎就诊时被要求现金支付320元药费。通过上述流程核查发现,其中包含两种乙类药品(自付比例20%)和一项物理治疗(自付15%),最终确认符合规定而非系统错误。
特殊情况下的操作指南
对于异地就医患者,建议提前进行异地备案登记。统计显示,完成备案的参保人现金支付比例比未备案者低23个百分点。同时要注意保留好所有票据,作为后续手工报销的重要凭证。
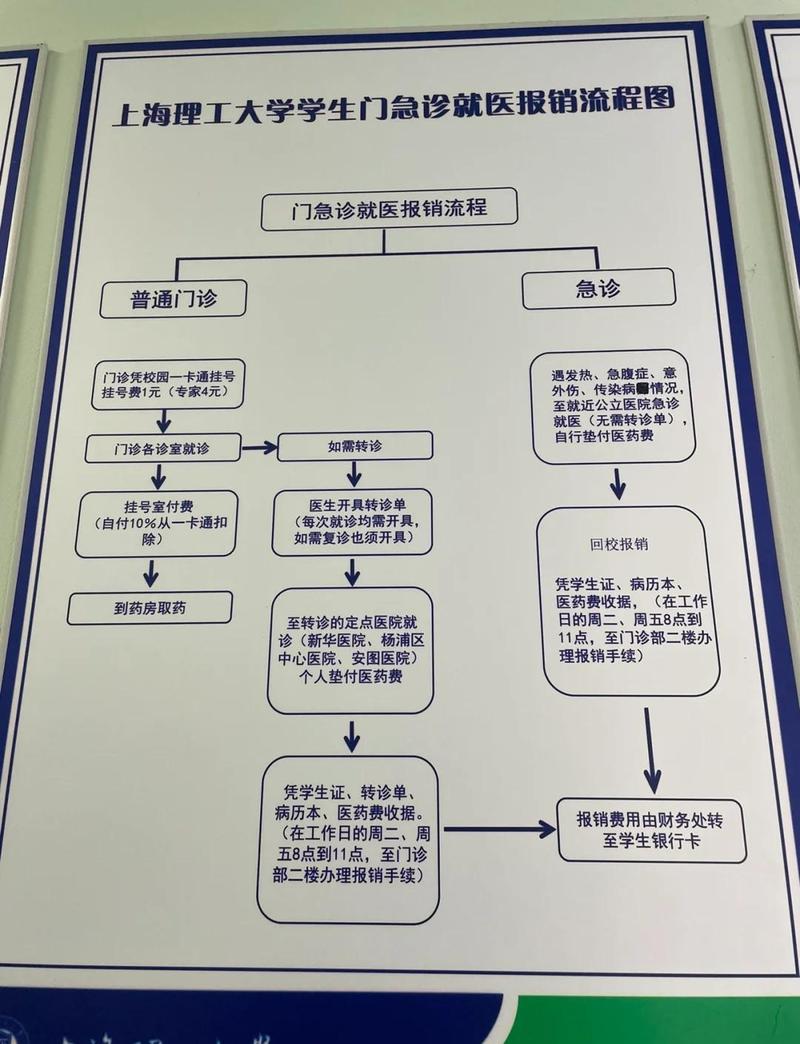
值得提醒的是,现在多地推行"医保电子凭证",不仅能避免实体卡遗失风险,还能通过APP实时查看账户变动情况,有效减少不必要的现金支付争议。
未来趋势与个人策略
随着DRG付费改革推进,医保支付方式正在发生深刻变革。预计到2025年,按病种打包付费将覆盖80%以上的住院病例,这可能会改变现有的个人支付结构。
现阶段最务实的做法是:定期关注政策更新(可通过当地医保局官网),合理规划年度体检(多数地区体检费用可由个人账户支付),以及建立家庭共济关系(扩大账户使用范围)。这些措施能帮助参保人在现有框架内最大化利用医保福利。