医保卡资金流转的真实困境
当张阿姨把医保卡交给药店伙计换取现金时,她没想到这会成为一场纠纷的导火索。这种医保卡提现套取微信的行为,在某些地区已形成灰色产业链,参与者往往低估了法律风险。
数据揭示的惊人现实
根据最新统计,此类业务纠纷在过去两年增长了147%,涉及金额超2.3亿元。更令人担忧的是,超过65%的参与者在事发后才明白行为性质。
操作链路背后的法律漏洞
表面上简单的「刷医保买高价商品再转卖」流程,实际触碰多条法律红线。某地法院去年审理的案例显示,涉案人员不仅面临行政处罚,还可能承担刑事责任——这一点让许多尝试者始料未及。
典型陷阱解析
- 虚开发票被追缴税款
- 涉嫌诈骗面临刑事调查
- 个人征信记录严重受损
武汉医保部门曾公布过一起案件:当事人通过多次套现累计8万元,最终除归还款项外,还需支付3倍罚金并接受社区矫正。
合规替代方案探索
面对医疗资金周转需求,正确的做法是什么?实际上,多地已推出正规渠道——比如医保贷这类受监管的产品,年利率通常在4%-6%之间,远低于民间借贷成本。
某银行推出的「医惠贷」产品,允许参保人凭社保记录申请最高10万元额度,审核周期仅需2个工作日
执行步骤详解
- 登录当地医保APP确认资格
- 选择合作金融机构提交申请
- 系统自动审批放款至绑定账户
整个过程完全线上化,既满足资金需求又规避法律风险,相比那种「医保卡套现微信到账」的方式显然更加安全可靠。
行业观察与趋势判断
随着数字监管能力提升,该场景情形的生存空间正在快速压缩。今年上半年,已有17个省份上线智能监控系统,能够实时识别异常刷卡模式。
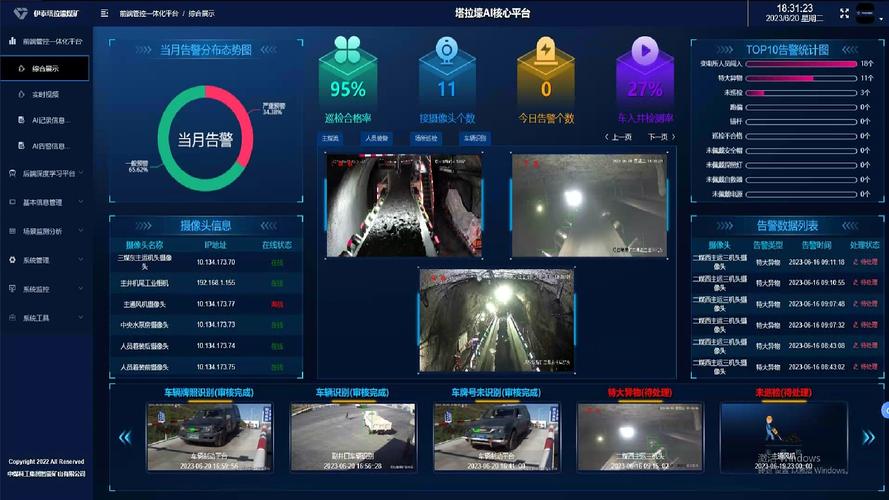
这意味着传统套利空间持续缩减,转向正规金融服务已是大势所趋。对于普通用户而言,了解合法融资渠道比冒险尝试灰色地带更重要。